
Hypotheeklasten: waaruit bestaan ze en hoe bereken je ze?
Een eigen woning brengt meer kosten met zich mee dan alleen de maandelijkse hypotheekbetaling. Toch zijn hypotheeklasten een belangrijk onderdeel van je woonbudget. Door vooraf te bekijken welke kosten erbij horen en hoe je maandbedrag kan veranderen, krijg je een realistischer beeld van wat een woning financieel betekent.
Wat zijn hypotheeklasten?
Met hypotheeklasten worden meestal de maandelijkse kosten van je hypotheek bedoeld. De belangrijkste onderdelen zijn de rente en de aflossing. Je totale woonlasten zijn breder: daarbij horen bijvoorbeeld ook belastingen, verzekeringen, onderhoud en eventuele servicekosten.
Rente en aflossing
Je betaalt rente aan de hypotheekverstrekker voor het geleende bedrag. Daarnaast los je bij veel hypotheekvormen gedurende de looptijd een deel van de hypotheek af. Hoe hoog je maandbedrag is, hangt onder meer af van het leenbedrag, de rente, de looptijd en de gekozen hypotheekvorm.
- Annuïteitenhypotheek: je bruto maandbedrag voor rente en aflossing blijft bij een gelijkblijvende rente doorgaans hetzelfde. In het begin bestaat het bedrag vooral uit rente; later los je relatief meer af.
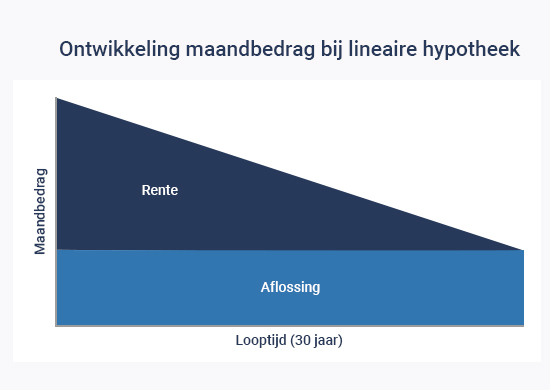
- Lineaire hypotheek: je lost elke maand een vast bedrag af. Daardoor daalt de schuld en betaal je steeds minder rente. De maandlasten beginnen hoger en nemen geleidelijk af.
- Aflossingsvrije hypotheek: tijdens de looptijd betaal je meestal rente, maar los je niet automatisch af. De schuld blijft daardoor staan en moet aan het einde van de looptijd op een andere manier worden terugbetaald. Er gelden voorwaarden en beperkingen.
De precieze voorwaarden verschillen per hypotheek en aanbieder. Laat je daarom goed informeren over zowel de maandlasten als de resterende schuld aan het einde van de looptijd.
Bruto en netto hypotheeklasten
De bruto hypotheeklasten zijn de bedragen die je aan de hypotheekverstrekker betaalt, vóór eventuele belastingeffecten. De netto hypotheeklasten zijn de lasten nadat mogelijke fiscale gevolgen zijn meegerekend.
In bepaalde situaties kan hypotheekrenteaftrek van toepassing zijn. De voorwaarden en het belastingvoordeel hangen af van je persoonlijke omstandigheden en de regels die voor jouw hypotheek gelden. Reken daarom niet zonder meer met een vast bedrag aan aftrek. Ook kan een belastingvoordeel veranderen, bijvoorbeeld wanneer je inkomen of hypotheekschuld verandert.
Andere kosten van een eigen woning
Voor een compleet beeld is het verstandig om naast de hypotheek ook rekening te houden met andere woonkosten, zoals:
- gemeentelijke belastingen en waterschapslasten;
- opstal- en eventueel inboedelverzekering;
- onderhoud en reparaties;
- servicekosten of een bijdrage aan de Vereniging van Eigenaars (VvE), als die van toepassing zijn;
- gas, elektriciteit, water en internet;
- eventuele erfpachtcanon.
Onderhoudskosten zijn niet elke maand hetzelfde, maar kunnen op termijn flink oplopen. Een reservering voor onverwachte reparaties helpt om die kosten op te vangen.
Welke factoren beïnvloeden je hypotheeklasten?
Je maandlasten worden niet alleen bepaald door de hoogte van de hypotheek. Ook de volgende factoren spelen een rol:
- De hypotheekrente: een hogere rente betekent doorgaans hogere rentelasten. Bij een rentevaste periode staat het rentepercentage gedurende de afgesproken periode vast. Na afloop kan het maandbedrag veranderen.
- De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar kan ervoor zorgen dat je over de hele looptijd meer rente betaalt.
- De hypotheekvorm: de verhouding tussen rente en aflossing verschilt per vorm.
- Je eigen geld: wie minder hoeft te lenen, heeft meestal lagere hypotheeklasten.
- De verhouding tussen hypotheek en woningwaarde: deze kan invloed hebben op de rente die een aanbieder rekent.
- Veranderingen in inkomen of gezinssituatie: die veranderen niet altijd direct je hypotheekbedrag, maar wel hoeveel ruimte je hebt om de lasten te dragen.
Een voorbeeld: kijk verder dan het maandbedrag
Stel dat je twee hypotheekopties vergelijkt. De ene optie heeft lagere maandlasten, maar laat aan het einde van de looptijd een grotere schuld over. De andere optie vraagt elke maand meer, maar bouwt de hypotheekschuld sneller af. Alleen het maandbedrag vergelijken geeft dan geen volledig beeld. Kijk ook naar de totale rente over de looptijd, de resterende schuld, de voorwaarden en de gevolgen als je inkomen daalt of de rente verandert.
Zo krijg je grip op je woonlasten
- Maak een compleet budget. Neem naast hypotheeklasten ook belastingen, verzekeringen, energie en onderhoud mee.
- Houd ruimte over. Zorg dat je maandbudget niet volledig opgaat aan vaste lasten. Een buffer kan helpen bij onverwachte uitgaven of veranderingen in inkomen.
- Vergelijk de totale kosten. Bekijk niet alleen de rente of de laagste maandlast, maar ook de looptijd, voorwaarden en totale kosten.
- Bekijk scenario’s. Denk na over wat er gebeurt als de rente na de rentevaste periode stijgt of je inkomen tijdelijk daalt.
- Controleer je hypotheek bij veranderingen. Een verhuizing, verbouwing, scheiding of andere financiële situatie kan aanleiding zijn om advies in te winnen.
Conclusie
Hypotheeklasten bestaan uit meer dan rente en aflossing. Ook belastingen, verzekeringen, onderhoud en andere woonkosten bepalen hoeveel een eigen woning je werkelijk kost. Door verschillende hypotheekvormen en scenario’s te vergelijken, en voldoende ruimte in je budget te houden, kun je een keuze maken die niet alleen nu maar ook op langere termijn bij je past. Voor persoonlijk advies is het verstandig om je financiële situatie met een erkend hypotheekadviseur te bespreken.
Hypotheeklasten per maand: 9 veelgestelde vragen over kosten en inkomen
- Wat kost een huis van €300.000 per maand?
- Wat kost een hypotheek van 400.000 per maand?
- Wat zijn de gemiddelde maandlasten hypotheek?
- Hoeveel maandlasten bij 600.000 hypotheek?
- Wat kost een hypotheek van 300.000 per maand?
- Wat zijn acceptabele maandlasten hypotheek?
- Wat zijn de hypotheeklasten?
- Hoeveel moet je per maand verdienen voor een hypotheek van 600.000 euro?
- Hoeveel maandlasten bij 500.000 hypotheek?
Wat kost een huis van €300.000 per maand?
Een huis van €300.000 kost niet automatisch een vast bedrag per maand: dat hangt vooral af van hoeveel je leent, de rente, de looptijd en de hypotheekvorm. Als je bijvoorbeeld €300.000 volledig leent met een annuïteitenhypotheek van 30 jaar tegen 4% rente, betaal je ongeveer €1.432 bruto per maand aan rente en aflossing. Daar komen mogelijk nog kosten bij, zoals gemeentelijke belastingen, verzekeringen, energie en onderhoud; eventuele hypotheekrenteaftrek kan de nettolasten beïnvloeden. Je eigen inbreng en bijkomende aankoopkosten bepalen bovendien hoeveel je daadwerkelijk moet lenen.
Wat kost een hypotheek van 400.000 per maand?
De maandlasten van een hypotheek van €400.000 hangen af van de rente, looptijd en hypotheekvorm. Als voorbeeld: bij een annuïteitenhypotheek met een looptijd van 30 jaar en 4% rente betaal je ongeveer €1.910 bruto per maand aan rente en aflossing. Dit bedrag is exclusief bijkomende woonkosten, zoals verzekeringen, belastingen en onderhoud, en houdt geen rekening met eventuele hypotheekrenteaftrek. Bij een andere rente of hypotheekvorm kunnen de maandlasten flink verschillen.
Wat zijn de gemiddelde maandlasten hypotheek?
De gemiddelde maandlasten van een hypotheek verschillen sterk per huishouden en woning. Ze hangen onder meer af van het hypotheekbedrag, de rente, de looptijd, de hypotheekvorm en hoeveel eigen geld je inbrengt. Ook maken eventuele hypotheekrenteaftrek en bijkomende woonkosten verschil. Daarom is één gemiddeld bedrag weinig bruikbaar: bereken je verwachte bruto en netto maandlasten op basis van jouw situatie en neem ook kosten zoals belastingen, verzekeringen en onderhoud mee.
Hoeveel maandlasten bij 600.000 hypotheek?
De maandlasten bij een hypotheek van €600.000 hangen af van de rente, looptijd en hypotheekvorm. Als rekenvoorbeeld: bij een annuïteitenhypotheek met een looptijd van 30 jaar en 4% rente betaal je ongeveer €2.864 bruto per maand aan rente en aflossing. Dit bedrag is exclusief eventuele belastingen, verzekeringen en andere woonkosten; ook kan je netto maandlast afwijken door de fiscale gevolgen. Vraag een hypotheekadviseur om een berekening op basis van jouw situatie en de actuele rente.
Wat kost een hypotheek van 300.000 per maand?
De maandlasten van een hypotheek van €300.000 hangen af van de rente, looptijd en hypotheekvorm. Bij een annuïteitenhypotheek met een looptijd van 30 jaar en 4% rente betaal je indicatief ongeveer €1.432 bruto per maand aan rente en aflossing. Dit bedrag is exclusief andere woonkosten, zoals verzekeringen, belastingen en onderhoud, en eventuele belastingeffecten. Je exacte maandlast kan dus afwijken.
Wat zijn acceptabele maandlasten hypotheek?
Wat acceptabele maandlasten voor je hypotheek zijn, hangt af van je netto-inkomen, vaste uitgaven, spaargeld en persoonlijke situatie. Een bedrag dat volgens de leennormen mogelijk is, hoeft niet automatisch comfortabel te voelen: houd ook rekening met onderhoud, belastingen, verzekeringen, energiekosten en onverwachte uitgaven. Maak daarom een realistisch maandbudget en zorg dat er ruimte overblijft om te sparen. Een hypotheekadviseur kan helpen beoordelen welke lasten bij jouw situatie passen.
Wat zijn de hypotheeklasten?
Hypotheeklasten zijn de kosten die je betaalt voor je hypotheek, meestal elke maand. Ze bestaan doorgaans uit rente en aflossing. Je totale woonlasten zijn hoger: daarbij kunnen ook kosten voor verzekeringen, belastingen, onderhoud en eventuele VvE-bijdragen horen. De hoogte van je hypotheeklasten hangt onder meer af van het geleende bedrag, de rente, de looptijd en de hypotheekvorm.
Hoeveel moet je per maand verdienen voor een hypotheek van 600.000 euro?
Voor een hypotheek van €600.000 is vaak een gezamenlijk bruto jaarinkomen van ongeveer €125.000 tot €140.000 nodig, maar dit is slechts een indicatie. De exacte inkomenseis hangt onder meer af van de hypotheekrente, rentevaste periode, eventuele studieschuld of andere leningen, de hypotheekvorm en je eigen geld. Ook kunnen de actuele leennormen en kenmerken van de woning verschil maken. Laat daarom je maximale hypotheek berekenen op basis van je persoonlijke situatie.
Hoeveel maandlasten bij 500.000 hypotheek?
Bij een hypotheek van €500.000 met een looptijd van 30 jaar bedragen de bruto maandlasten bij een annuïteitenhypotheek en 4% rente ongeveer €2.387 voor rente en aflossing. Bij een lagere of hogere rente verandert dit bedrag; ook de hypotheekvorm en voorwaarden zijn van invloed. Dit bedrag is exclusief bijkomende woonkosten, zoals verzekeringen, belastingen en onderhoud. De netto maandlasten kunnen afwijken door je persoonlijke situatie en eventuele hypotheekrenteaftrek.